Całkowity koszt inwestycji w robotyzację
Co naprawdę rozstrzyga o wyniku?
W decyzji o zakupie stanowiska zrobotyzowanego cena zestawu jest jedyną pozycją, której wartość po zamknięciu negocjacji znamy co do złotówki. Wszystkie pozostałe wielkości wchodzące do rachunku są oszacowaniami. Dotyczy to zakładanej wydajności stanowiska, tempa wzrostu wynagrodzeń, kosztu jego utrzymania oraz tego, jak długo producent będzie wspierał kupioną maszynę. Uwaga kupującego rozkłada się jednak odwrotnie do rzeczywistej wagi tych liczb. Najwięcej wysiłku pochłania negocjowanie ceny, czyli jedynej pozycji, która i tak zostanie ustalona dokładnie.
Weźmy konkretny przykład: stacja paletyzująca za 350 tysięcy złotych, w kwocie obejmującej robota, chwytak, wygrodzenie, integrację i uruchomienie. Wynegocjowanie pięcioprocentowego upustu obniża tę cenę o 17,5 tysiąca złotych. To korzyść jednorazowa i całkowicie pewna.
Obok niej w tym samym arkuszu stoi zakładana wydajność stanowiska, czyli liczba cykli deklarowana przez producenta. Przy dwóch zmianach i 250 dniach roboczych stanowisko ma do przepracowania 4 tysiące godzin w roku. Jeżeli osiągnie o pięć procent mniej niż przyjęto w arkuszu, ubytek odpowiada 200 godzinom rocznie, a przez pięć lat - tysiącu godzin. To równowartość kwartału pracy tej stacji.
Rabat jest wielkością ustaloną, a wydajność deklaracją odniesioną do warunków modelowych. Producent odpowiada za sam zestaw, natomiast to, ile z deklarowanej wydajności zostanie w konkretnym procesie, zależy od detalu, sposobu podawania i częstotliwości zmian asortymentu.
Z czego składa się koszt posiadania
Całkowity koszt posiadania to suma wydatków na dany zasób od chwili zakupu aż do wycofania go z eksploatacji. Różnica wobec zwykłej kalkulacji nie polega na dłuższej liście pozycji, lecz na innym pytaniu. Nie o to, ile kosztuje maszyna, tylko o to, ile będzie kosztowała przez kolejne lata.
Ramy takiego rachunku dla procesu zakupowego opisała Lisa Ellram, dzieląc wydatki na te sprzed transakcji, w jej trakcie oraz po niej. Inżynieria opisuje to samo przez fazy życia maszyny, od projektu i instalacji po eksploatację i wycofanie, na czym opierają się wytyczne VDI 2884 oraz norma IEC 60300-3-3. Praktyczny wniosek z obu podejść jest ten sam. Nakład początkowy to tylko część rachunku, a reszta rozkłada się na lata, w których maszyna pracuje. W przykładzie, który za chwilę policzymy, sam zakup odpowiada za blisko dwie trzecie pięcioletniego kosztu stanowiska.
Zestawmy więc pięcioletni koszt stanowiska zrobotyzowanego z kosztem wykonywania tej samej pracy ręcznie.
Po stronie maszyny przyjmujemy:
- nakład początkowy 350 tysięcy złotych,
- pracę na dwie zmiany przez 250 dni w roku,
- jedną piątą etatu technika o pełnym koszcie pracodawcy 10 tysięcy złotych miesięcznie (odpowiada wynagrodzeniu brutto ok. 8 tys. zł, typowemu dla technika UR),
- serwis wraz z częściami zamiennymi za 4,2 tysiąca złotych rocznie,
- energię przy poborze 1 kW i cenie złotówki za kilowatogodzinę, czyli 4 tysiące złotych rocznie.
Po stronie pracy ręcznej przyjmujemy:
- pełny koszt pracodawcy operatora ok. 7 440 złotych miesięcznie (średnia pensja magazyniera wg raportów Hays oraz badania Sedlak&Sedlak na danych GUS),
- jedną osobę na zmianie, czyli dwie osoby łącznie,
- piętnaście dni absencji rocznie (koszt zastępstwa ponad wynagrodzenie chorobowe) oraz jedną rekrutację za 4 tysiące złotych,
- braki wynikające ze zmęczenia za 5 tysięcy złotych rocznie, bez indeksacji,
- ryzyko wypadkowe za 2 tysiące złotych rocznie, indeksowane w tempie wzrostu wynagrodzeń.
Koszty utrzymania maszyny rosną o pięć procent rocznie, wynagrodzenia o sześć - zgodnie z dynamiką raportowaną przez GUS dla sektora przedsiębiorstw w I półroczu 2026.
| Składnik kosztu (5 lat) | Stanowisko zrobotyzowane | Praca ręczna |
|---|---|---|
| Nakład początkowy | 350 000 zł | 0 zł |
| Wynagrodzenia / nadzór operatorski | 135 290 zł | 1 006 559 zł |
| Zastępstwa w czasie absencji | 0 zł | 59 914 zł |
| Rekrutacja i wdrożenie | 0 zł | 22 548 zł |
| Serwis, części i energia | 45 310 zł | 0 zł |
| Koszt braków | 0 zł | 25 000 zł |
| Ryzyko wypadkowe | 0 zł | 11 274 zł |
| Razem | 530 600 zł | 1 125 295 zł |
Zera w tabeli wymagają komentarza. Nie oznaczają, że dana kategoria nie istnieje, lecz że w przyjętym modelu automatyzacja usuwa jej źródło, jakim jest zmęczenie operatora i ręczne przenoszenie ciężarów. Cały rachunek prowadzimy na wielkościach przed opodatkowaniem, żeby obie kolumny porównywać na tych samych zasadach. Nie doliczamy też planowanych przeglądów jako utraconej produkcji, bo ośmiogodzinny serwis mieści się poza czasem pracy stacji.
Osobnego słowa potrzebuje nadzór operatorski - druga co do wielkości pozycja po stronie maszyny, a zarazem taka, którą oferty zwykle pomijają. Nie chodzi o pełny etat: udział człowieka sprowadza się do odebrania palety, dostarczenia pustego nośnika i wybrania programu przy zmianie wyrobu. Stąd 0,2 etatu łącznie dla obu zmian. Nawet tak niewielki udział kosztuje przez pięć lat 135 tysięcy złotych - blisko trzy razy więcej niż całe utrzymanie stanowiska w tym samym okresie. To zarazem jedna z niewielu pozycji, na którą inwestor ma jeszcze wpływ po uruchomieniu stanowiska.
Wybór programu da się przenieść zdalnie do biura, a transport palet powierzyć mobilnym platformom autonomicznym. Jedno i drugie jest jednak osobnym wydatkiem, więc zaoszczędzoną część etatu trzeba zestawić z nakładem, którego wymaga.
W ofertach, które przechodzą przez moje ręce, pozycja opisująca czas obsługi w 95% przypadków jest pomijana z prostego powodu - dostawca skupia się na cenie maszyny, a samą obsługę pokazuje na żywo podczas prezentacji. To inwestor w swoim TCO musi ten czas wycenić, w zależności od tego, czy poziom skomplikowania stacji pozwoli na obsługę przez pracownika niższego szczebla, czy wymusi zaangażowanie dedykowanego specjalisty.
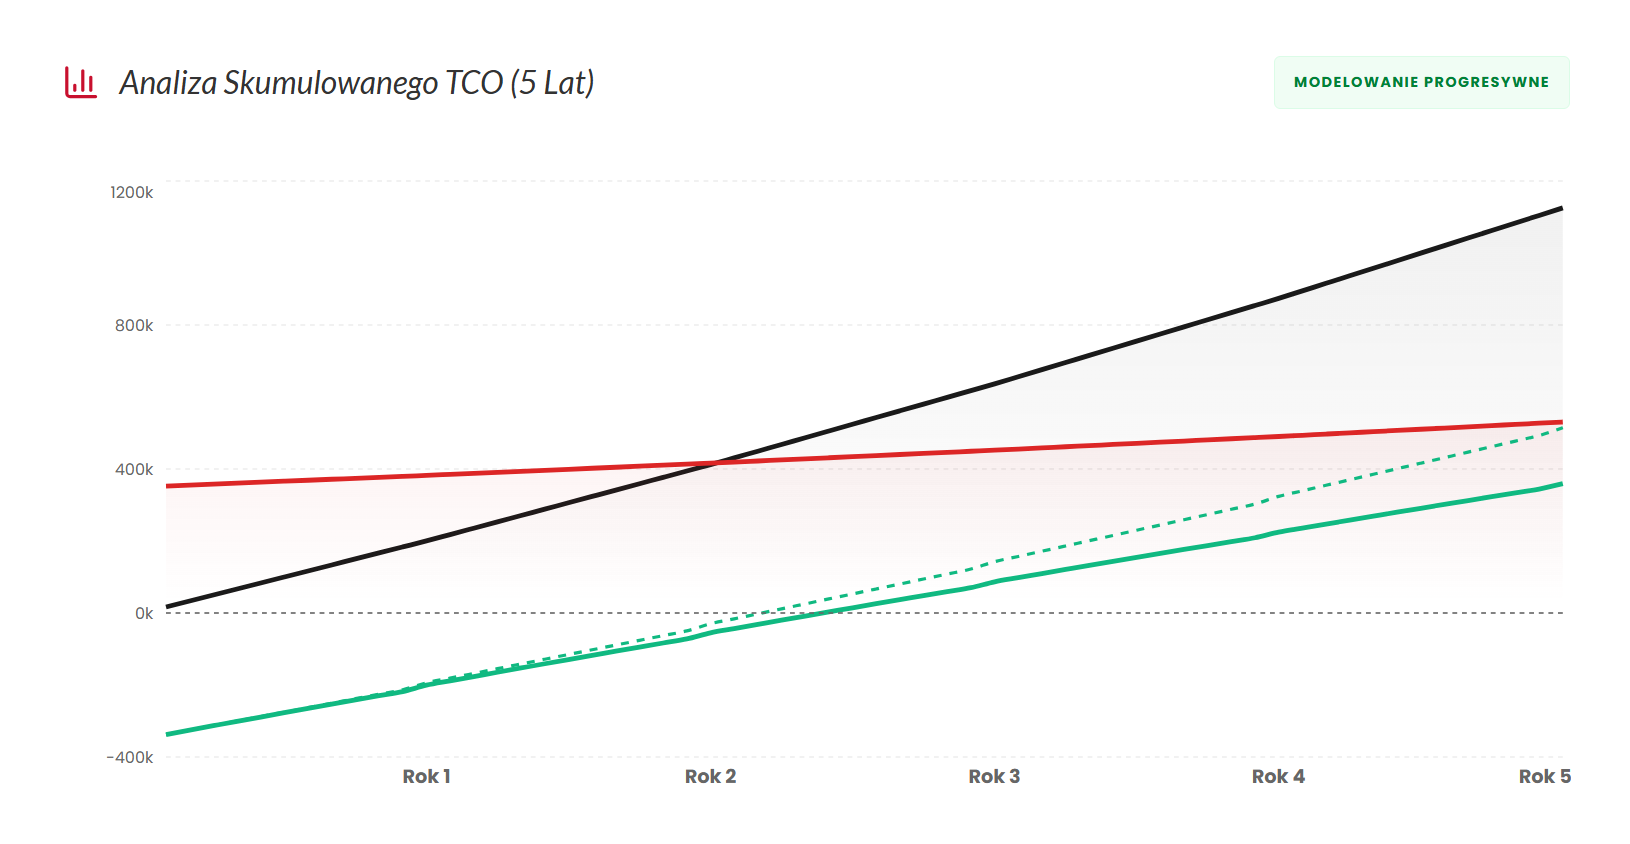
Zestawienie obu kolumn ujawnia coś, co przeczy obiegowej narracji. Suma po stronie pracy ręcznej wynosi 1,13 miliona złotych wobec 531 tysięcy po stronie maszyny, ale za blisko 90 procent kosztów procesu manualnego odpowiada jedna pozycja - wynagrodzenia. Wszystkie pozostałe składniki, chętnie przedstawiane jako koszty ukryte, dokładają łącznie 119 tysięcy, czyli mniej więcej jedną dziesiątą.
Samą pozycję płacową warto jeszcze rozłożyć na dwie części. Bez indeksacji ta sama obsada kosztowałaby 893 tysiące złotych, a przyjęty wzrost o sześć procent rocznie dokłada kolejne 114 tysięcy - mniej więcej tyle, ile wszystkie pozostałe pozycje tej kolumny razem wzięte. Warto zauważyć, czego w tych liczbach nie ma. W piątym roku obsada kosztuje o jedną czwartą więcej niż w pierwszym, ale strona maszyny drożeje niemal identycznie, bo o dwadzieścia pięć procent. Obie kolumny rosną w podobnym tempie i to nie ono tworzy różnicę. Tworzy ją poziom kosztu pracy, ponad sześciokrotnie wyższy od kosztu utrzymania stanowiska już w pierwszym roku.
W tym miejscu warto rozdzielić dwa wskaźniki, które w rozmowach o robotyzacji bywają używane zamiennie, choć odpowiadają na zupełnie różne pytania.
ROI a okres zwrotu - dwa różne pytania
Pierwszy to zwrot z inwestycji (ROI). Mówi, ile inwestycja zarobiła ponad to, co w nią włożono, i podaje tę nadwyżkę jako procent nakładu początkowego. Liczy się go narastająco, od dnia zakupu do wybranej daty, więc jego wartość zależy od tego, ile lat obejmiemy rachunkiem.
Po pierwszym roku oszczędności sięgają 168 tysięcy złotych wobec nakładu 350 tysięcy - inwestycja jest jeszcze pod kreską, a zwrot wynosi minus 52%. Po pięciu latach ten sam wskaźnik pokazuje plus 170%. Ta sama maszyna i ten sam rachunek, a liczby nie do porównania. Zwrot z inwestycji podany bez okresu, którego dotyczy, nie znaczy więc nic.
Drugi to okres zwrotu - odpowiada na pytanie, kiedy pieniądze wrócą. To moment, w którym narastające oszczędności pokryją nakład początkowy. Jedna data, ta sama niezależnie od tego, jak długi horyzont ktoś wybierze do prezentacji. Dla naszego stanowiska wypada po dwóch latach.
Tu leży źródło częstego nieporozumienia. O zwrocie z inwestycji mówi się, że jest krótszy albo szybszy, tymczasem procent nie ma długości ani tempa. Krótszy może być okres zwrotu i to on odpowiada na pytanie, które zadaje osoba pilnująca budżetu. ROI liczone na dziesięć lat opiera się głównie na latach, których nikt rzetelnie nie przewidzi, a okres zwrotu wynika z przepływów najbliższych kilkunastu kwartałów. Jeżeli potrzebna jest jedna liczba opisująca tempo w skali roku, służy do tego wewnętrzna stopa zwrotu (IRR), liczona z tych samych przepływów, tyle że z uwzględnieniem ich rozłożenia w czasie - dla tego stanowiska wynosi blisko 43% rocznie.
Wszystkie te liczby wynikają wprost z przyjętych założeń, a sprawdzenie, które z nich naprawdę ważą, bywa ciekawsze niż sam wynik. W tym modelu rozstrzyga wolumen zastąpionej pracy. Przejście z dwóch zmian na jedną wydłuża zwrot z dwóch lat do ponad czterech, a pięcioletni ROI spada ze 170 do 28 procent. Tempo wzrostu płac, któremu zwykle przypisuje się główną rolę, waży znacznie mniej - obniżenie go z sześciu do trzech procent przesuwa moment zwrotu o niecały miesiąc. Nawet wariant najostrożniejszy, czyli jedna zmiana przy płacach rosnących o trzy procent, domyka się przed końcem piątego roku.
Model pomija awarie nieplanowane po stronie maszyny oraz to, co dzieje się po piątym roku - wartość rezydualną stanowiska i koszt jego wycofania z eksploatacji. Rachunek ma rozstrzygać, a nie potwierdzać z góry przyjętą tezę.
Zmienna, której nie sposób zmierzyć
Rachunek zamknęliśmy na pięciu latach, bo tyle zwykle obejmuje analiza inwestycyjna. Eksploatacja na tym się nie kończy i to właśnie poza tym horyzontem leży pytanie o dostępność podzespołów, dokumentacji i ludzi potrafiących naprawić urządzenie. Nie jest tak, że kupujący o tym zapominają. Umowy standardowo określają okres dostępności części oraz czas reakcji serwisu, często dobę na kontakt i dwie lub trzy na przyjazd, a przy zakupie za kilkaset tysięcy złotych takie zapisy są rzeczą oczywistą.
Problem leży w egzekwowalności tych zapisów. Klauzula jest warta tyle, ile możliwość wyegzekwowania jej od konkretnego kontrahenta. Przy dostawcy odległym geograficznie i organizacyjnie zdarza się, że uruchomienie stanowiska przeciąga się o wiele miesięcy, a odpowiedzialności praktycznie nie ma do kogo skierować. Decyzja bywa wtedy opisywana krótko: było taniej, zaryzykowaliśmy, teraz stoi. Koszt takiego scenariusza to nie cena brakującej części, lecz utracona produkcja oraz zakup rozwiązania zastępczego pod presją terminu. W ujęciu księgowym oznacza to odpisanie niezamortyzowanej wartości dotychczasowego urządzenia i nieplanowany nakład inwestycyjny. Płaci się za tę samą funkcję po raz drugi.
W ostatnich trzech latach widziałem lub słyszałem od klientów o ponad 10 takich sytuacjach. Inwestor skuszony opcją zaoszczędzenia kilkudziesięciu procent ostatecznie dopłacał do poziomu droższego, lokalnego rozwiązania. Problem w tym, że horyzont czasowy wydłużał się wtedy o 8 do 12 miesięcy. Pierwsze trzy miesiące to próby kontaktu z dostawcą ze Wschodu, wysłanie technika „na odczepnego” i niekończąca się batalia obu stron - podczas gdy linia stoi. Po pół roku straty wynikające z opóźnienia zaczynają się kumulować, rosną nerwy i rozpoczyna się poszukiwanie lokalnego integratora, który podjąłby się uruchomienia stacji. Często wiąże się to z przebudową całego systemu sterowania i bezpieczeństwa (safety), więc znalezienie chętnego jest po prostu trudne w rozsądnych pieniądzach. Inni po trzech latach, przy pierwszej poważniejszej awarii, dowiadinali się, że firma dostarczająca rozwiązanie już nie istnieje, serwisu w Europie brak, a części zamienne są nieosiągalne.
W tym konkretnym przypadku po kilku tygodniach poszukiwań udało się znaleźć zamienniki i uratować sytuację, ale kosztowało to sporo stresu i przestoju. Dlatego równie ważne jak weryfikacja samego sprzętu jest sprawdzenie dostawcy, ludzi stojących za wdrożeniem oraz ich zdolności do utrzymania stacji w ruchu przez kolejne lata.
Tego ryzyka nie da się wyliczyć, bo dane nie istnieją. Ani nabywca, który podpisał nietrafną umowę, ani dostawca, który zniknął z rynku, nie mają powodu, by takie historie opisywać. Ocena musi więc być jakościowa i dotyczy nie maszyny, lecz kontrahenta. Sprowadza się do jednego pytania: czy za kilka lat będzie z kim rozmawiać? Odpowiedzi szuka się w rzeczach sprawdzalnych, takich jak liczba wdrożeń pracujących w regionie, zaplecze serwisowe, które za nimi stoi, oraz to, jak długo dostawca utrzymuje się na rynku i czy ma czym odpowiadać za swoje zobowiązania. Skala zjawiska jest na tyle powtarzalna, że doczekało się ono własnej wytycznej, VDI 2882 o zarządzaniu przestarzałością sprzętu. Nie chodzi tu o przywiązanie do marki ani o zaufanie na słowo. Chodzi o to, czy w piątym roku będzie od kogo kupić część i kto ją wymieni.
Na marginesie jedna zmiana warta odnotowania: od 20 stycznia 2027 roku dyrektywę maszynową zastępuje nowe rozporządzenie unijne, które ma wyraźniej zakreślić, kiedy zmiana w używanej maszynie wymaga ponownej oceny bezpieczeństwa. Praktyka dopiero się ukształtuje, ale wniosek dla inwestora jest już dziś prosty: zakres przyszłych przezbrojeń taniej objąć pierwotną oceną ryzyka niż wracać do niej po latach.
Co z tego wynika dla przedsiębiorcy?
Wróćmy do punktu wyjścia. Efektem rzetelnej analizy nie powinna być pojedyncza kwota, lecz odpowiedź na pytanie, od czego opłacalność przedsięwzięcia zależy w stopniu decydującym. Rozstrzyga zwykle wolumen zastąpionej pracy oraz to, na ile pewny jest dostawca. Wydajność osiągana w docelowym procesie działa tą samą dźwignią, bo jej niedobór oznacza, że stanowisko przejmuje mniej pracy, niż założono. Cena zakupu i tempo wzrostu płac ważą znacznie mniej. Jeżeli niewielka zmiana jednego założenia odwraca wynik, to przed decyzją trzeba doprecyzować dane wejściowe, a nie prowadzić kolejną rundę rozmów o rabacie.
Sama metodyka nie jest szczególnie skomplikowana. Trudność polega na skompletowaniu założeń, którymi rozmówcy na etapie ofertowym zwykle nie dysponują, oraz na pilnowaniu symetrii porównania, tak aby po obu jego stronach występowały te same kategorie wydatków. Dlatego rachunek warto przejść z kimś, kto robi to regularnie i ma dane z eksploatacji, a nie wyłącznie ze specyfikacji.
Część zespołów inżynierskich, w tym ten, w którym pracuję, korzysta w tym celu z własnych kalkulatorów TCO, obejmujących pełną strukturę wydatków po obu stronach, wartość pieniądza w czasie oraz skutki podatkowe policzone dla konkretnego zakładu. Taka weryfikacja zajmuje jedno spotkanie i do niczego nie zobowiązuje, a bywa, że kończy się wnioskiem, by inwestycji na razie nie realizować. Godzina spędzona nad założeniami bywa warta więcej niż tydzień negocjacji.
Ulga na robotyzację - o czym pamiętać w tym roku
Do rachunku wchodzi jeszcze jeden element, istotny akurat w tym roku. Ulga na robotyzację pozwala odliczyć od podstawy opodatkowania dodatkowe pięćdziesiąt procent kosztów poniesionych na automatyzację i obejmuje koszty do końca roku podatkowego rozpoczętego w 2026.
Zakres wydatków objętych ulgą, w szczególności integracja, wygrodzenie i osprzęt otaczający robota, bywa kwestionowany przez organy podatkowe. Część interpretacji zawęża ulgą do samego robota przemysłowego w rozumieniu ustawy, część sądów administracyjnych dopuszcza szersze ujęcie. Zakres warto ustalić z księgowością przed podpisaniem umowy, bo różnica w rozliczeniu potrafi sięgnąć kilkudziesięciu tysięcy złotych.
Spór nie jest przesądzony. Sama data podpisania umowy nie decyduje o wysokości odliczenia - decyduje to, ile odpisów amortyzacyjnych trafi do kosztów podatkowych do końca roku podatkowego rozpoczętego w 2026. Im wcześniej stanowisko wejdzie do ewidencji, tym większa część nakładu zdąży się zakwalifikować. Przy amortyzacji liniowej i zakupie w czwartym kwartale 2026 do kosztów wejdzie zaledwie kilka procent wartości stanowiska. Przy jednorazowym odpisie do 100 tys. zł, dopuszczonym dla małych podatników i rozpoczynających działalność, rachunek wygląda inaczej. Wariant podatkowy warto przeliczyć z księgowością zanim ustali się termin zakupu, a nie po.
Rozwiązanie droższe w ofercie bywa tańsze w horyzoncie pięciu czy ośmiu lat, jeżeli stoi za nim dostępny serwis, przewidywalna dostawa części i partner, którego da się rozliczyć z umowy.
Różnicę w cenie zakupu widać od razu i jest jednorazowa. Różnica w kosztach utrzymania i w ryzyku przestoju wraca co roku, a przy dostawcy odległym potrafi zdominować cały rachunek. Nie znaczy to, że tańsza oferta jest z zasady gorsza. Znaczy tyle, że jej przewagę trzeba policzyć w tym samym horyzoncie co resztę, a nie na etapie porównywania dwóch kwot z pierwszej strony oferty.
Masz pytania?
Odpowiem na nie
[email protected]